O Bank of America mantém sua classificação de compra na metaplataforma (meta) ações depois que uma surpresa inicial de IA começou a mudar a forma como os investidores veem os gastos com tecnologia da empresa.
Essa surpresa é o Muse, o assistente de IA do consumidor da Mater, lançado em 8 de setembro. O aplicativo pode navegar em sites, organizar e-mails e concluir tarefas de várias etapas com intervenção limitada do usuário, levando o Meta além de um chatbot para um agente digital real.
A adoção antecipada alimentou a tese otimista, enquanto os fortes números iniciais acrescentam peso ao argumento de que a meta IA poderia transformar milhares de milhões de dólares em gastos com infraestruturas num produto de consumo diferente.
Muse começou a dar uma resposta, mas ainda é preliminar. Ainda assim, os investidores parecem estar a recuperar, com as ações da Meta a subirem impressionantes 36% no mês passado, superando o ganho do mercado mais amplo de apenas 1,2%. Procurando dados alfa.
Mesmo assim, o BofA acredita que o lançamento fortaleceu a trajetória de IA da Meta e aumentou seu estoque.
BofA afirma que Muse Matters AI pode valorizar histórias
O Bank of America reiterou sua classificação de compra e estabeleceu um preço-alvo de US$ 810 nas Meta Platforms. Isso representa uma alta de 9,3% em relação ao preço de referência de US$ 741,25 da empresa, embora o retorno potencial diminua para cerca de 8% usando o preço intradiário de 22 de setembro.
Mais IA:
Em uma nota do BofA compartilhada com The Street, a empresa disse que sua nova oferta Muse poderia finalmente acabar com muitas das preocupações em torno da Meta se ela pudesse oferecer um produto de consumo diferenciado.
Os primeiros números parecem promissores.
Citando a Sensor Tower, o BofA disse que o Muse ultrapassou 2,5 milhões de downloads acumulados nos EUA até 19 de setembro e atingiu cerca de 557.000 usuários ativos diários. Seus 1,43 milhão de downloads de iOS em 12 dias ultrapassaram os 1,37 milhão do ChatGPT durante o mesmo período.
A capacidade do Muse de executar tarefas em várias etapas, incluindo gerenciamento de e-mails, reservas de viagens e conclusão de transações, o diferencia dos chatbots convencionais. Além disso, a Meta pode, em última análise, promover agentes em toda a sua plataforma, servindo 3,6 mil milhões de utilizadores diários, criando uma forte vantagem de distribuição que poucos concorrentes conseguem igualar.
Testes independentes concluíram que o Muse é genuinamente útil, mas potencialmente desconfortável devido ao acesso privado.
Dito isto, uma forte retenção poderia aumentar a valorização do Meta antes que o Muse contribua com receitas significativas, mas os downloads por si só não serão uma procura duradoura.
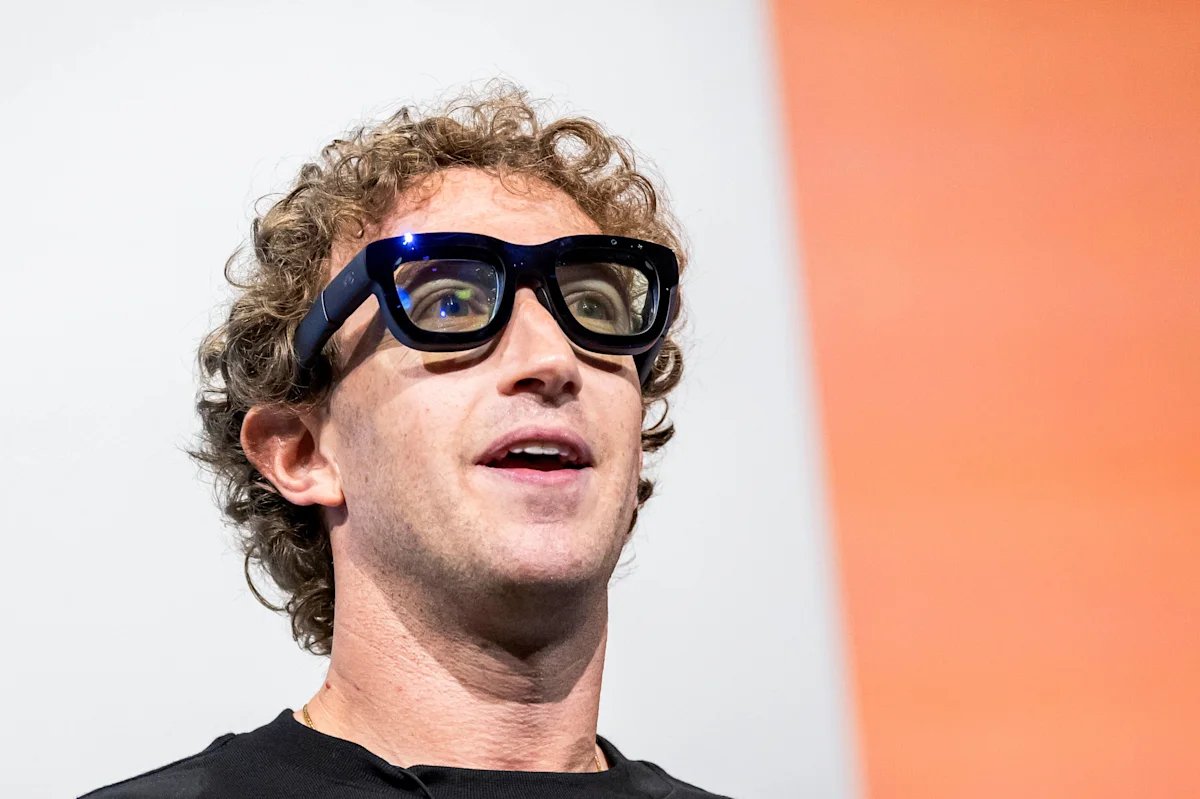
Bank of America apóia meta stock enquanto Muse ganha forte tração inicial Bloomberg/Getty Images
Meta enfrenta uma decisão de cálculo multibilionária
Muse também levanta uma questão importante para a Meta: ela deveria usar seu poder limitado de computação de IA para seus próprios produtos ou vender esse poder para clientes externos?
Na sua nota, o BofA estima que os arrendamentos externos poderiam gerar até 40 mil milhões de dólares por gigawatt com base em transações recentes da indústria. Os arrendamentos gerarão receitas visíveis e fornecerão provas rápidas de que a construção de infra-estruturas metropolitanas pode alcançar um retorno aceitável.
A gestão, no entanto, acredita que os agentes de consumo e a publicidade melhorada pela IA podem, em última análise, criar maior valor.
Mais IA:
As apostas são altas, para dizer o mínimo. A Meta espera que as despesas de capital variem entre US$ 130 bilhões e US$ 145 bilhões em 2026, em comparação com US$ 72,22 bilhões em 2025. Reuters Note-se que cada unidade de cálculo é, portanto, uma decisão de custo de oportunidade e não apenas uma alocação técnica.
Atualmente, o Muse oferece assinaturas mensais de US$ 20 e US$ 100, bem como um nível gratuito. O BofA não espera que assinaturas, publicidade ou comissões de comerciantes se tornem financeiramente significativas antes de 2028.
Pelo contrário, Jeffries As oportunidades de longo prazo são retratadas de forma diferente. Seu cenário pressupõe um bilhão de usuários e 3% de conversão de pagamentos até o final de 2027, gerando US$ 10,8 bilhões em receita anual.
Portanto, priorizar o Muse, uma ampla plataforma de assinaturas, comércio, APIs e publicidade, dedica receitas de leasing potencialmente lucrativas às apostas.
O envolvimento precoce ajudará a determinar se essa negociação compensa.
Conclusão do investidor: a execução do Meta deve acompanhar a configuração de avaliação
As meta ações não oferecem mais os grandes descontos que protegiam os investidores no início do ano. O BofA disse que as ações são negociadas perto de 21 vezes sua estimativa de lucro para 2027, ante cerca de 16 vezes há vários meses.
Sua meta de US$ 810 aplica um múltiplo de 24 vezes aos ganhos GAAP estimados para 2027, representando um ligeiro prêmio em relação ao S&P 500. Com uma alta de quase 8% em relação aos níveis intradiários na terça-feira, 22 de setembro, a margem para pessimismo diminuiu consideravelmente.
Isso torna o Muse um catalisador útil, em vez de uma tese de investimento completa. Os investidores precisam ver os downloads se traduzirem em uso sustentado, assinaturas pagas, atividade comercial ou receita publicitária mensurável antes de definir o preço de múltiplas expansões.
Os riscos estão interligados.
O Muse exige acesso a contas confidenciais para criar preocupações de privacidade e confiança. A Amazon já bloqueou as compras de agentes em sua plataforma, demonstrando como as restrições de terceiros podem minar a utilidade e as ambições comerciais do Muse.
Enquanto isso, o plano de gastos de US$ 130 bilhões a US$ 145 bilhões de Mater comprime o fluxo de caixa livre e aumenta o custo de avaliar mal a demanda por IA. Os investidores devem monitorar a retenção, as conversões de pagamento, os custos de processamento de tarefas, o acesso de parceiros e as orientações de gastos para 2027.
Muse Matter melhorou a narração de IA. Nesta avaliação, contudo, deveria tornar-se um hábito monetizável, em vez de apenas uma exibição impressionante.
Mais sobre Meta e suas ações:
Esta história foi publicada originalmente por estrada em 22 de setembro de 2026, onde foi publicado pela primeira vez Investindo Adicione TheStreet como uma categoria Fonte de escolha clicando aqui.