Como abrir uma conta poupança para uma criança
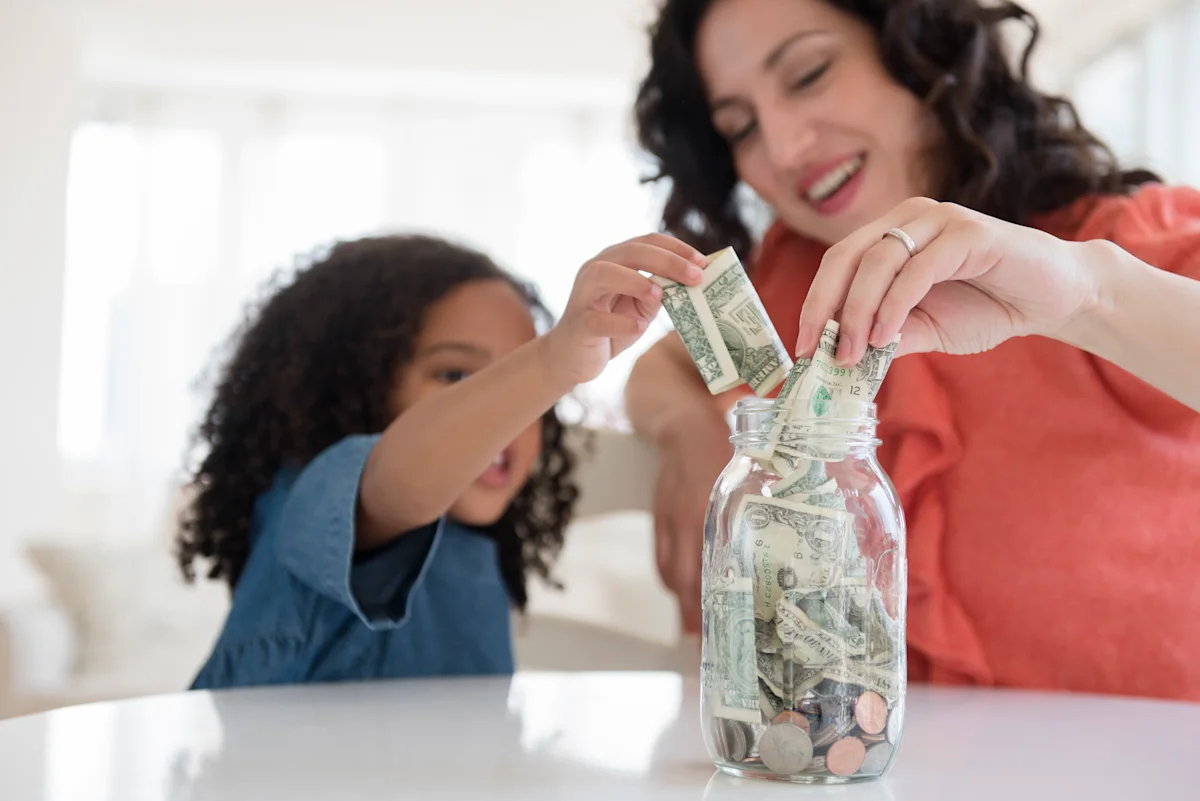
Abrir uma conta poupança para uma criança pode ajudá-la a desenvolver bons hábitos financeiros, ao mesmo tempo que lhe dá um lugar seguro para aumentar suas economias. Mas como os menores geralmente não conseguem abrir contas bancárias por conta própria, um dos pais ou responsável geralmente precisa ajudar. Veja como abrir uma conta poupança para uma criança, o que você precisa e como escolher a conta certa.
Como abrir uma conta poupança para uma criança
Se você deseja abrir uma conta poupança para seu filho, você deve seguir os passos corretos. Grande parte do processo é semelhante a abrir uma conta poupança para você, com algumas considerações adicionais.
Observe que os bancos geralmente exigem a presença dos pais ou responsável legal ao abrir uma conta poupança para uma criança.
1. Escolha o banco certo
Comece escolhendo o banco certo para a conta bancária do seu filho. Uma opção fácil e conveniente é abrir uma conta onde você faz suas próprias transações bancárias
No entanto, alguns bancos oferecem contas com características especiais para contas infantis. Estes podem incluir taxas baixas ou requisitos de saldo mínimo, recursos educacionais ou controlo parental. Portanto, não deixe de pesquisar e descobrir quais bancos oferecem as melhores contas poupança para crianças
2. Reúna os documentos
Você deve ter documentação com você ao abrir uma conta poupança para ajudar no processo.
Se você for pai ou responsável legal, traga um documento de identidade com foto emitido pelo governo, como carteira de motorista, identidade estadual ou passaporte. A criança também deve ter documento de identidade, que pode ser cartão do Seguro Social, certidão de nascimento ou passaporte. Pode ser necessário fornecer comprovante de endereço, como conta de luz ou extrato bancário, para confirmar o endereço dos pais ou responsáveis.
3. Visite o banco ou inscreva-se online
O próximo passo é abrir uma conta poupança. Alguns bancos podem permitir que você abra uma conta poupança online para uma criança, mas os bancos com agências exigem que você abra a conta pessoalmente. Caso seja necessário abrir a conta pessoalmente, um dos pais ou responsável legal deverá acompanhar a criança. Peça ajuda a um caixa de banco e ele o guiará durante o processo.
4. Financiamento da conta
Se o banco exigir um depósito mínimo, você deverá pagar os fundos no momento da abertura da conta. Os requisitos mínimos de depósito variam de acordo com o banco, e os bancos online geralmente não os exigem. Porém, se você precisar de um depósito no banco de sua escolha, ele poderá vir das economias pessoais da criança ou de uma transferência de sua conta.
5. Configure o controle dos pais
As contas poupança para menores geralmente possuem recursos de controle parental. Por exemplo, pode permitir que você defina um limite de gastos, configure alertas bancários para determinadas transações e monitore a conta de uma criança. Esses recursos são opcionais, mas ajudam você a manter a criança e a conta seguras.
Leia mais: Como abrir uma conta poupança para outra pessoa
Tipos de contas poupança para crianças
Embora as crianças possam ter contas de poupança tradicionais, existem contas de poupança específicas destinadas a menores. Existem duas variedades básicas de contas de poupança para crianças, nomeadamente contas de custódia e contas conjuntas. Veja como eles diferem:
-
Conta de Custódia: Isso inclui contas como planos 529, UTMAs e UGMAs. Os pais ou responsáveis legais abrem essas contas e as gerenciam em nome da criança. Quando a criança completa 18 anos, ela assume a titularidade da conta.
-
Conta Conjunta: Tanto a criança quanto o pai ou responsável legal são correntistas conjuntos. Ambos têm acesso à conta, mas ela ainda pode ter controles parentais que permitem aos pais definir limites para o filho. Essas contas podem ser transferidas para o filho aos 18 anos, mas isso varia de acordo com a conta bancária.
É claro que ambos os métodos têm vantagens e desvantagens. As contas de custódia dão aos pais e responsáveis o controle da conta, enquanto as contas conjuntas dão algum controle às crianças (embora permitam o gerenciamento dos pais). O tipo de conta mais adequado depende dos filhos, da idade deles e do seu relacionamento com eles.
Usando uma conta poupança para ensinar as crianças sobre dinheiro
As contas de poupança são locais convenientes para guardar dinheiro extra e potencialmente ganhar juros, ajudando seu filho a desenvolver um pé-de-meia saudável até a idade adulta. No entanto, as contas poupança também podem ser ferramentas úteis para ensinar as crianças sobre dinheiro.
Um ótimo lugar para começar é ensinar seu filho sobre o conceito de poupança. Por exemplo, você pode explicar a eles que podem usar uma conta poupança para economizar em algo como um brinquedo ou atividade. Depois, você pode levar a ideia adiante e passar para os juros compostos, explicando como isso pode ajudá-los a alcançar seus objetivos com mais rapidez.
Outro ângulo é mostrar como o orçamento pode ajudá-los a atingir seus objetivos. Explique-lhes que o dinheiro que recebem, como uma mesada ou um presente, bem como a forma como gastam esse dinheiro, pode ajudá-los a planear fundos adicionais para adicionar à sua conta poupança.
Finalmente, você pode ensinar responsabilidade financeira e ajudá-los a economizar para objetivos de longo prazo, seja para comprar um videogame, uma bicicleta ou até mesmo a faculdade. Explique a importância de fazer contribuições regulares para essas metas de poupança ao longo do tempo para alcançá-las.
Há muitas lições que uma criança pode aprender com uma conta poupança. Ao terem a sua própria conta, terão um interesse adquirido e poderão estar mais envolvidos na sua própria jornada de poupança.