Na Califórnia, o seguro de fertilização in vitro está disponível tanto para quem o tem quanto para quem não o tem
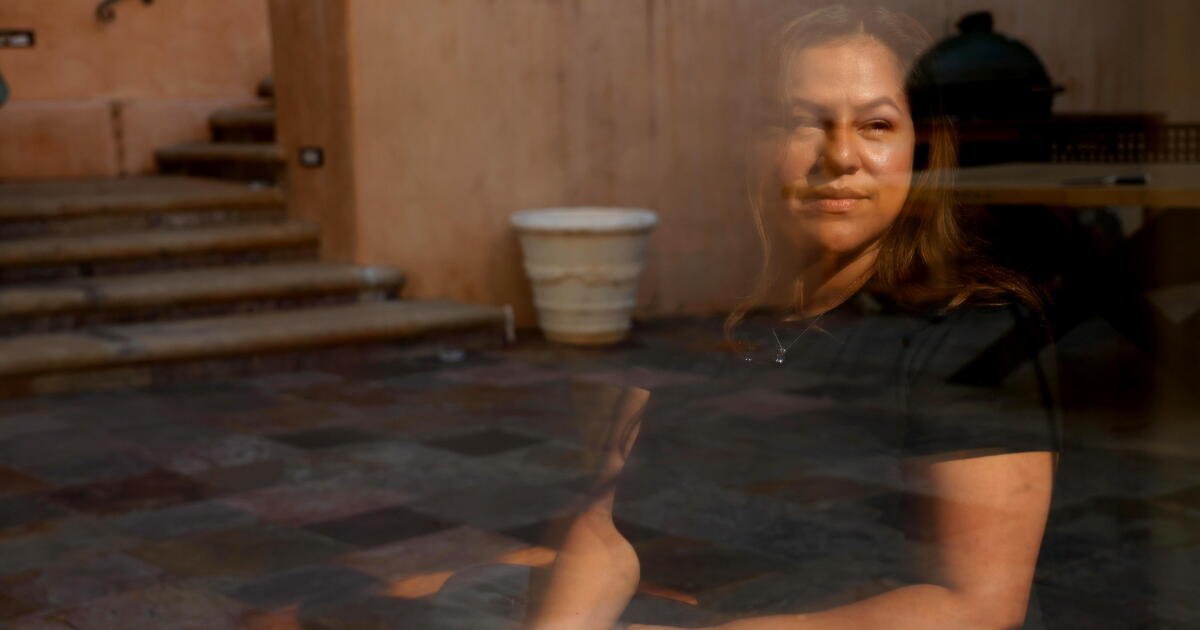
Em fevereiro, quando Nicole Torres, de 40 anos, visitou seu ginecologista no Cedars-Sinai Medical Center, em Los Angeles, para discutir por que seu recente ultrassom de gravidez de nove semanas não mostrava batimentos cardíacos, ela ficou aliviada por pelo menos ter um próximo passo claro. Seu médico a encaminhou para um especialista em infertilidade.
Torres também está esperançoso quanto ao momento. Ele aprendeu sobre um nova lei exige que as seguradoras cubram o diagnóstico e o tratamento da infertilidade, especialmente a fertilização in vitro (FIV). Considerada pelos médicos de fertilidade como a intervenção médica mais eficaz – na qual os óvulos são removidos cirurgicamente e combinados com espermatozóides num laboratório para criar embriões que são transferidos para o útero – a fertilização in vitro é também a mais cara. Um ciclo incluindo tratamento custa cerca de US$ 25 mil em Los Angeles, e muitas pessoas precisam de várias rodadas para levar um bebê para casa.
Mas depois de marcar a consulta, Torres, que mora em Ontário, recebeu uma mensagem no portal do paciente que fez seu coração apertar. “Os serviços solicitados foram negados porque nenhum benefício foi coberto”, dizia. Confuso, ele fez uma pesquisa rápida e leu as letras miúdas Califórnia SB 729: Esta tão esperada lei só se aplica a empregadores com 100 ou mais trabalhadores. Torres, contador que trabalhava em uma pequena cervejaria, não se qualificou.
“Por que algumas pessoas obtêm esses benefícios e outras não?” — perguntou Torres. “Todos nós lutamos contra a mesma infertilidade, a mesma dor de cabeça.”
Agora ela está tentando descobrir como passar pela fertilização in vitro enquanto sente a pressão do tempo. Por isso, quando foi demitido em abril, começou a procurar trabalho em uma empresa que oferecesse cobertura.
“Tenho 40 anos. Não quero passar mais seis meses e ‘continuar tentando’”, disse ele.
::
Ao longo dos seus 50 anos de história, a fertilização in vitro foi amplamente considerada algo que apenas os ricos podiam pagar. Apesar de quase 1 em cada 6 pessoas no mundo pensa-se que esteja sofrendo de infertilidade. Isto está especialmente fora do alcance dos grupos minoritários; Um Estudar analisando dados de nascimento nos EUA de 2011 a 2019 descobriu que as mulheres negras e latinas tinham 70% menos probabilidade de receber tratamento para infertilidade do que as mulheres brancas.
Lentamente, ao longo das últimas duas décadas, mais e mais pessoas estão recebendo cobertura de seguro para pagar assistência médica para ter um bebê. Uma onda de grandes empresas começou a oferecer benefícios de infertilidade para atrair os melhores talentos, e os estados aprovaram leis que exigem seguros. O resultado: os Estados Unidos atingiram um novo recorde notas mais de 100.000 bebês de fertilização in vitro nascidos até 2024.
Em janeiro de 2026, a Califórnia se tornou o 15º estado a exigir que as seguradoras paguem pela fertilização in vitro. Quando o governador Gavin Newsom assinou o projeto de lei, ele aprovou o que muitos apoiadores consideram a lei mais inclusiva do país. Não só cobre mais serviços do que outros estados, incluindo a recuperação tripla de óvulos e transferências ilimitadas de embriões, mas também cobre esses serviços para mais pessoas. Isto significa que pessoas LGBTQ+ e solteiras têm sido historicamente excluídas da definição de infertilidade como a incapacidade de conceber após seis a 12 meses de relações heterossexuais desprotegidas.
O que antes era uma história de inacessibilidade tornou-se uma esperança.
Há apenas um problema: a lei só se aplica a funcionários totalmente segurados de grandes empregadores mais CalPERS – atingindo potencialmente ca 9 milhões de californianosincluindo trabalhadores, cônjuges e dependentes, conforme análise legislativa.
O SB 729 não se aplica a funcionários de pequenas empresas, aqueles em planos individuais ou de mercado, Medi-Cal, militares, não segurados ou pessoas em planos de empregadores autofinanciados. Os funcionários do CalPERS, o sistema estadual que oferece seguro saúde para funcionários públicos e aposentados da Califórnia, serão elegíveis em julho do próximo ano.
Isto significa que milhões de pessoas foram deixadas no limbo – pagando contas avultadas do próprio bolso, tentando descobrir se poderiam obter cobertura ou atrasando o tratamento para acompanhar uma série confusa de iniciativas estaduais e federais que podem resultar em cobertura nos próximos anos.
“Vejo pessoas na minha clínica que não entendem que não têm cobertura de seguro”, diz o médico de fertilidade Marc Kalan, cofundador do Centro Reprodutivo de Los Angeles, em Encino. “Ou eles estão no limbo e dizem: ‘Certamente não quero incorrer em custos diretos se quiser obter cobertura no futuro. Quero adiar.’ Mas foi apenas uma aposta porque o tempo nunca está do lado de ninguém.”
Essas pessoas não foram intencionalmente esquecidas, explicou a defensora da infertilidade Barbara Collura, ex-presidente do grupo de defesa dos pacientes com infertilidade RESOLVE, que esteve na vanguarda do esforço de quatro anos para aprovar o mandato na Califórnia. “Esta legislação é algo que pode ser feito legalmente na Califórnia”, disse ele, porque outros programas estão sob jurisdição federal.
Existem outras iniciativas para expandir o acesso, incluindo outras iniciativas conta Newsom assinou um acordo no ano passado que incluiria cobertura de infertilidade para os mercados de seguros de saúde individuais e de pequenos grupos ao abrigo da Lei de Cuidados Acessíveis. No entanto, alterações neste tipo de plano requerem aprovação federal. No entanto, não há novas alterações Plano de referência da Califórnia foi publicado no site dos Centros de Serviços Medicare e Medicaid.
O Presidente Trump faz comentários no Salão Oval da Casa Branca em 16 de outubro de 2025. Trump delineou planos para expandir o acesso à fertilização in vitro (FIV), pressionando por benefícios no local de trabalho, incluindo acesso à fertilização in vitro e cobertura de infertilidade.
(Kevin Dietsch/Getty Images)
E a nível federal, a administração Trump está a propor uma regra Isto permitiria aos empregadores oferecer voluntariamente uma cobertura de fertilidade separada a partir do próximo ano – semelhante à oferta de cobertura dentária ou oftalmológica – mas isto ainda não foi finalizado.
Um embriologista clínico realiza um procedimento de congelamento de óvulos em uma clínica privada de fertilização in vitro em Atenas.
(Thanasis Stavrakis/imprensa relacionada)
Os médicos de cinco clínicas de fertilidade na área de Los Angeles concordam que, nos nove meses desde que a lei entrou em vigor, viram o número de pacientes aumentar – cerca de 20% em média – e isso inclui pacientes que estão a adiar a fertilização in vitro por razões financeiras.
Mas os médicos dizem que a implementação destas políticas é caótica – algumas empresas acabaram de introduzir tais planos neste verão – e os pacientes muitas vezes chegam ao consultório de Nina Vyas, uma endocrinologista reprodutiva da Pinnacle Fertility em Los Angeles, sem saber o que as suas apólices cobrem ou que tipos de franquias ou restrições fora da rede se aplicam. Existem lacunas consideráveis na cobertura: as companhias de seguros devem cobrir os custos dos cuidados médicos que envolvam óvulos, esperma, embriões ou portadores gestacionais de doadores, mas o mandato não cobre a compensação dos doadores, honorários de agência ou legais ou a gravidez do portador gestacional – potencialmente acrescentando dezenas de milhares à conta médica global de um paciente.
Além disso, as companhias de seguros podem não aprovar testes genéticos ou procedimentos que injetem espermatozoides diretamente nos óvulos, ou podem exigir que os pacientes sejam submetidos a procedimentos menos dispendiosos, mas menos eficazes, como a inseminação intrauterina, antes de concordarem com a fertilização in vitro.
Nas sessões de terapia de Loree Johnson, ela ouviu histórias sobre pessoas sem seguro que usavam cartões de crédito ou sacavam patrimônio de suas casas ou 401(k)s se não tivessem dinheiro suficiente economizado para o tratamento de fertilização in vitro. Eles distribuem ou vendem medicamentos não utilizados através de grupos online. Eles “compram na clínica” fornecedores que oferecem descontos ou viajam para o exterior, onde a fertilização in vitro é mais barata. Ou, como Torres, procuram trabalho para encontrar empresas que ofereçam proteção contra infertilidade. “Às vezes as pessoas aceitam empregos que não são realmente adequados para elas, profissional ou pessoalmente, mas fazem esses sacrifícios por causa do apoio financeiro”, disse Johnson, conselheiro de saúde mental reprodutiva baseado em Hermosa Beach.
Para compreender o impacto da cobertura de seguro, consideremos Michele Metz, uma enfermeira de 34 anos de Murrieta que gastou quase 100 mil dólares em tratamentos de fertilização in vitro falhados há quatro anos, depois de sofrer um historial de múltiplos abortos espontâneos e endometriose. “É devastador saber que você precisa de fertilização in vitro para começar. Depois você tem que encontrar o dinheiro”, disse ela, explicando que ela e o marido fizeram uma combinação de empréstimos e presentes de amigos e familiares. Eles ainda fazem pagamentos mensais de US$ 600.
Então ela soube no final do ano passado que a empresa de seu marido seria incluída no fundo. “Estou muito feliz. Significa que temos mais oportunidades”, disse ele. “Você só pode pedir tanto dinheiro emprestado uma vez na vida.” Preocupada com a qualidade de seus óvulos devido à endometriose, ela passou por fertilização in vitro com óvulos de doadores. “O seguro torna isso 100% possível. Sem seguro, não sei se teria aceitado não ter filhos”, disse ela.
Este artigo foi produzido como um projeto para USC Annenberg Centro de Jornalismo de SaúdeBolsa de Equidade em Saúde da Califórnia 2026.