Os investidores estão interessados em comprar As visões futuras de veículos sem condutor rentáveis terão em breve a sua oportunidade. A May Mobility pretende ser a primeira opção pura e listada publicamente nos EUA para uma empresa autônoma de tecnologia de carona. Está prevista a fusão com o público por meio de uma sociedade de aquisição de propósito específico (SPAC). Aquisição da ACP Holdings (NASDAQ: ACGC) que avalia a empresa combinada em aproximadamente US$ 1,4 bilhão.
A previsão é que opere como May Mobility. Negociação em Nasdaq TROCA EM MAIO. Mas antes que os investidores fiquem muito entusiasmados, vamos pisar no freio e dar uma olhada nos detalhes.
Perdeu o “Ato 1” da IA? O Ato 2 pode ser 15x maior. A maioria dos investidores pensa que perdeu o barco da IA porque não comprou a Nvidia em 2005. Mas, de acordo com nossos analistas, estamos apenas no final do “Ato 1” – a fase de P&D. “Act 2” é um lançamento global. Continuar “
A oportunidade bate à porta
É fácil para os investidores ficarem entusiasmados com a oportunidade, mas muitos podem não estar cientes do tamanho potencial do mercado ou do potencial de crescimento. O mercado global de robotáxis deverá atingir cerca de 415 mil milhões de dólares até 2035, com os EUA a representarem cerca de 48 mil milhões de dólares desse bolo. A frota de veículos comerciais autónomos (AV) dos EUA deverá expandir-se dos cerca de 4.000 veículos atuais para cerca de 35.000 até 2030 – ou cerca de 8% do mercado de partilha de viagens.
Há um ano, neste mês, Banco da América Estima-se que o mercado total endereçável (TAM) de longo prazo dos EUA para transporte de veículos AV seja uma oportunidade de um trilhão de dólares, já que empresas como a May Mobility pretendem substituir motoristas que cobram cerca de 70% de cada tarifa. É importante que os investidores entendam o quanto isso está no início do jogo: o alfabetoSeu Waymo, que tem uma receita anual estimada em US$ 350 milhões, representaria cerca de 0,5% das reservas de caronas nos EUA.
A oportunidade é potencialmente lucrativa, embora no início do jogo. Então, o que torna a May Mobility atraente?
Uma conversão com poucos recursos
Maio A mobilidade está migrando para um modelo de ativos leves. No local de lançamento inicial da empresa nos EUA, ela estima os custos para os motoristas de segurança; Veículos (financiamento, depreciação, seguros, manutenção); operações no local (abastecimento/carregamento, operações no depósito e pessoal); e supervisores remotos de veículos, mantenedores de software e engenheiros de campo. Nesta situação de muitos recursos, a May Mobility estima que a sua receita anual por veículo esteja entre 130.000 e 150.000 dólares, uma vez que fica com todas as receitas. Mas por arcar com todos os custos, conta com uma rede de segurança com margem bruta negativa por veículo.
No âmbito do seu modelo asset-light, que também inclui a remoção de condutores de segurança, a May Mobility transfere os custos dos veículos, bem como os custos operacionais no local, para um parceiro operador de frota, embora ainda arcará com os custos de supervisores remotos, engenheiros de campo e manutenção de software.
Este cenário viria com um tamanho de frota maior para um parceiro operador de frota e uma receita menor (US$ 50.000 a US$ 72.000 por veículo) porque dividiria as vendas com esse parceiro. Mas chega com uma margem bruta entre US$ 35.000 e US$ 50.000 por veículo anualmente porque reduzirá custos significativos e poderá escalar mais rapidamente sem a necessidade de comprar e possuir uma frota.
Há ainda vantagens com a meta da administração de reduzir sua lista de materiais (BOM) em 50% até o final de 2028. Da economia de custos obtida por meio de computação e sensores Com opções de chips de próxima geração e à medida que os mercados lidar/radar/câmeras crescem e amadurecem.
A May Mobility espera reduzir seu BOM reduzindo o custo de componentes de hardware e integração, enquanto seu software pode ser instalado pelo fabricante do equipamento original (incluindo o Toyota como parceiro de plataforma de veículo pronto para AV) em vez de instalá-lo posteriormente no veículo. No longo prazo, sem drivers, a administração tem como meta cerca de 70% de margem bruta e 30% de margem sob o lucro antes dos juros e cerca de 30%.
Como tornar-se público ajuda?
Assim que o acordo SPAC e a fusão forem concluídos, isso poderá fornecer à May Mobility até US$ 337 milhões em financiamento. Os investidores podem olhar para a economia e fazer as contas: em 2025, a empresa gera cerca de 10 milhões de dólares em receitas com uma margem bruta de 27%, enquanto queima 93 milhões de dólares em dinheiro. Os fundos SPAC devem ser capazes de fortalecer o seu balanço e liquidez, financiar investigação e desenvolvimento, investir em cadeias de abastecimento para reduzir custos e lançar novos mercados sem impulsionadores. No entanto, sem uma grande pilha de caixa, a queima de caixa pode corroer a sua liquidez rapidamente.
O que tudo isso significa?
É um momento emocionante em uma indústria automotiva que está preparada para um rápido crescimento na próxima década. No entanto, os investidores devem compreender que este é atualmente um investimento de risco excepcionalmente elevado. A margem bruta de 27% da May Mobility é um começo encorajador, mas o consumo de caixa é significativo e só aumentará no curto prazo. Dependerá fortemente de 337 milhões de dólares em novo capital desde a sua estreia pública, e isso poderá desaparecer rapidamente.
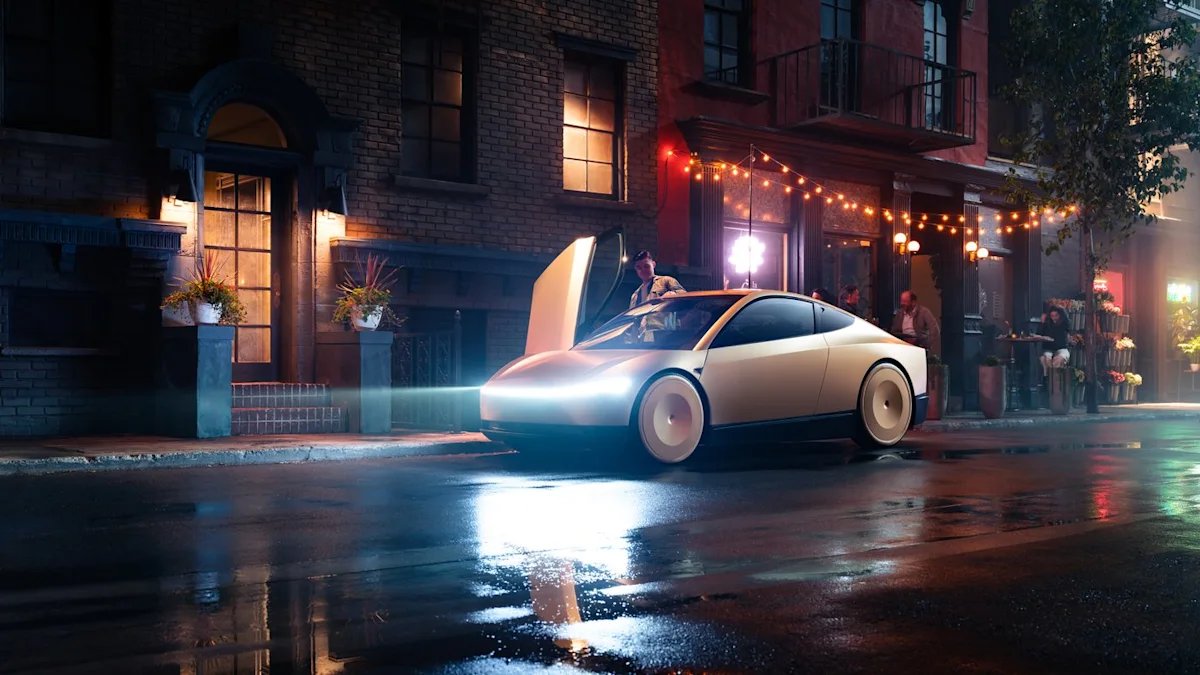
Os investidores também precisam considerar que, apesar de estarem no início, alguns pesos pesados estão à frente, incluindo os líderes de mercado Waymo e TeslaProgresso lento mas constante com o seu negócio CyberCab.
CyberCab da Tesla. Crédito da foto: Tesla.
Maio A mobilidade é intrigante, mas apenas arranha a superfície. Os potenciais acionistas devem ler a apresentação ao investidor, Disponível aquiE aceite que isso pode terminar em perda total. Por enquanto, esta deve ser uma empresa que a maioria dos investidores de varejo observa com curiosidade do lado de fora, especialmente porque esta estreia testa a demanda dos investidores por uma empresa de passeio AV pura.
Você deveria comprar ações da ACP Holdings Acquisition Corp. agora?
Antes de comprar ações da ACP Holdings Acquisition Corporation, considere o seguinte:
D Consultor de ações Motley Fool A equipe de analistas acabou de identificar em que acredita 10 melhores ações Investidores devem comprar agora… e a ACP Holdings Acquisition Corporation não era um deles. As 10 ações que foram cortadas poderão produzir retornos monstruosos nos próximos anos.
Considere quando Netflix Esta lista foi criada em 17 de dezembro de 2004… Se você investir US$ 1.000 durante nossa recomendação, Você teria $ 395.625ou quando Nvidia Esta lista foi criada em 15 de abril de 2005… Se você investir US$ 1.000 durante nossa recomendação, Você terá $ 1.397.147!*
Agora, isso é um valor significativo Consultor de ações O retorno médio total é de 951% – um desempenho superior que esmaga o mercado em comparação com os 214% do S&P 500. Não perca a última lista dos 10 melhores, disponível em Consultor de açõesE junte-se a uma comunidade de investimentos construída por investidores individuais para investidores individuais
O Bank of America é parceiro de publicidade do Motley Fool. Daniel Miller Não há posição no estoque especificado. The Motley Fool contém e recomenda termos do Alphabet e Tesla. Há uma flor heterogênea Política de Divulgação.